Fintonic en Credit & Finance Innovation 2026: IA, datos y el futuro del crédito al consumo
¿Cómo será el crédito al consumo en los próximos años? La inteligencia artificial, el open finance y una nueva regulación europea están transformando el sector. Eneko Fonseca, CEO de Fintonic, participó en Credit & Finance Innovation 2026 para debatir sobre estos cambios y defender una idea clave: la innovación financiera debe avanzar de la mano de la confianza y el conocimiento del cliente.
Credit & Finance Innovation 2026: una conversación sobre el futuro de la financiación
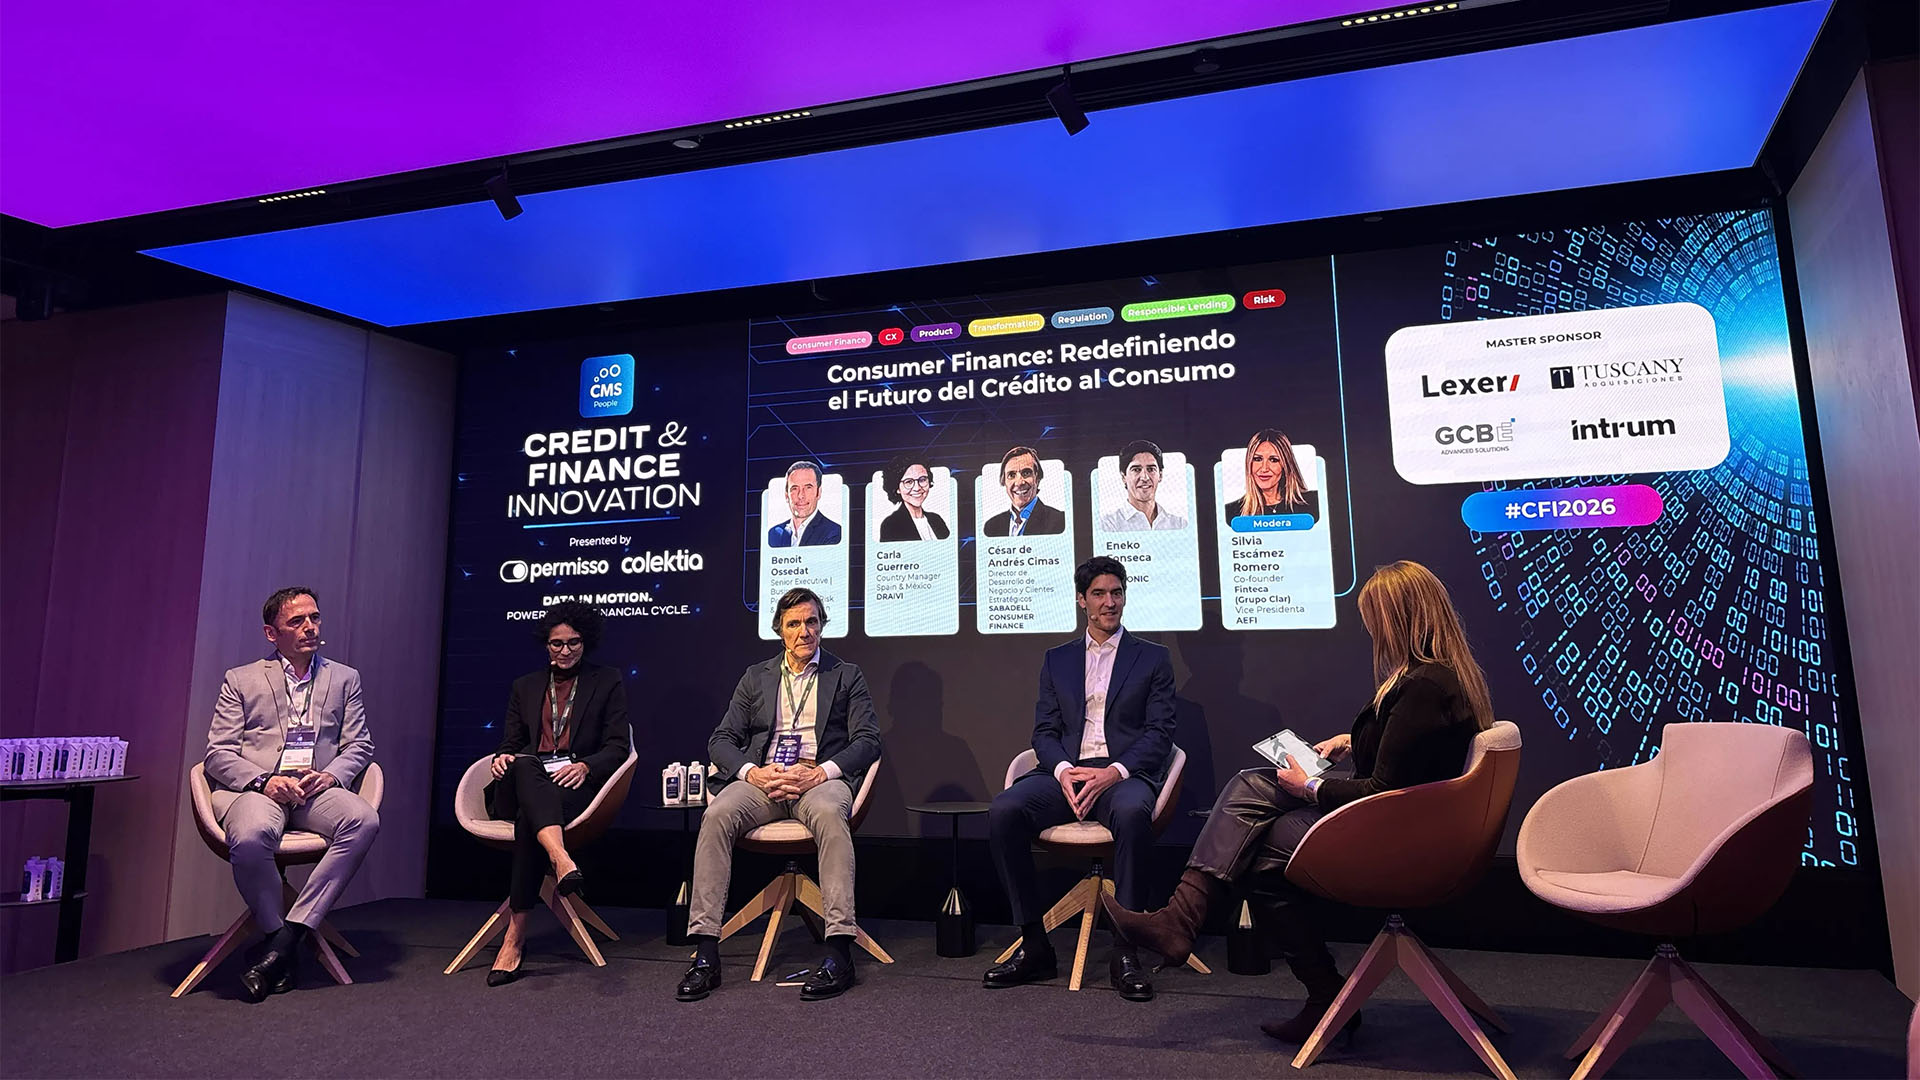
El jueves 19 de noviembre, Madrid acogió una nueva edición de Credit & Finance Innovation, el congreso organizado por CMS People, que reúne a profesionales del sector financiero para compartir perspectivas sobre tecnología, financiación, gestión del riesgo e innovación.
Celebrado en LOOM AZCA Events, el encuentro abordó algunos de los principales desafíos que afronta el crédito al consumo en España: desde la evolución de las necesidades de los clientes hasta el papel de la inteligencia artificial y los cambios regulatorios.
En el panel «Consumer Finance: redefiniendo el futuro del crédito al consumo» participaron Benoit Ossedat, Carla Guerrero, de Draivi; César de Andrés Cimas, de Banco Sabadell; y Eneko Fonseca, CEO de Fintonic.
La presentación del panel publicada por CMS Europe reunió cuatro perspectivas para abordar una misma cuestión: ¿cómo construir una financiación más ágil, personalizada y responsable en un entorno cada vez más digital?
A lo largo de la conversación surgieron varias ideas compartidas. El sector necesita aprovechar mejor la información, desarrollar procesos más eficientes y adaptarse a un consumidor que quiere entender sus opciones antes de decidir.
Y precisamente ahí aparece uno de los grandes retos de esta transformación: conseguir que la tecnología simplifique el acceso a la financiación sin perder de vista a las personas.
Del préstamo rápido al cliente que quiere entender sus finanzas
La rapidez sigue siendo importante cuando una persona busca financiación. Pero, según se puso de manifiesto durante el debate, ya no es el único elemento que influye en su decisión.
Carla Guerrero señaló un cambio en los hábitos de los consumidores respecto al año anterior: los usuarios llegan más informados, consultan distintas alternativas y dedican más atención a las condiciones antes de elegir.
El cliente ya no busca únicamente una respuesta rápida. También quiere comprender qué está contratando.
Eneko Fonseca profundizó en esta idea desde la experiencia de Fintonic.
Para nuestro CEO, las personas no solo necesitan acceder a un préstamo. También quieren entender su situación financiera, saber cómo las evalúan las entidades y conocer qué pueden hacer para mejorar su perfil crediticio.
En Fintonic, este interés se refleja en FinScore, nuestra herramienta para consultar y comprender la puntuación financiera personal.
Conocer el propio perfil permite identificar aspectos que pueden influir en el acceso al crédito y seguir su evolución. No garantiza la aprobación de una financiación ni unas condiciones concretas, pero aporta información para tomar decisiones con mayor conocimiento.
Fonseca también puso el foco en la responsabilidad que acompaña a la innovación.
La evolución tecnológica puede ayudar a que las entidades conozcan mejor a los solicitantes y valoren perfiles que antes podían quedar fuera de determinados procesos. Sin embargo, ampliar las posibilidades de acceso al crédito exige mantener criterios de evaluación adecuados y sostenibles.
Benoit Ossedat añadió otra perspectiva: las entidades deben dejar de pensar únicamente en operaciones aisladas y prestar más atención a las necesidades del cliente a largo plazo.
Esta visión plantea una evolución del modelo tradicional de financiación hacia relaciones en las que la información, la personalización y la confianza adquieren cada vez más importancia.
Inteligencia artificial en el crédito al consumo: ¿qué está cambiando?
La inteligencia artificial fue uno de los grandes temas del encuentro.
Su aplicación en el sector financiero va más allá de los asistentes conversacionales. Puede ayudar a agilizar procesos, identificar patrones y mejorar distintas fases de la relación con el cliente.
Durante el panel, Benoit Ossedat destacó varias aplicaciones que ya se están explorando y utilizando en el sector: la incorporación digital de clientes, la prevención del fraude, la evaluación del riesgo crediticio, la segmentación y la gestión de cobros.
También mencionó los datos sintéticos, utilizados para reproducir determinadas características estadísticas y probar modelos o escenarios sin depender exclusivamente de información real de clientes.
César de Andrés Cimas relacionó estas posibilidades con una transformación más amplia de los procesos financieros.
La integración mediante APIs, la automatización y una mejor utilización de la información pueden contribuir a simplificar operaciones y hacer más eficientes los servicios.
En Fintonic también hemos explorado cómo estas tecnologías pueden transformar la experiencia de financiación. En nuestro artículo ¿Cómo solicitar un préstamo con inteligencia artificial? explicamos cómo se integran diferentes herramientas digitales a lo largo del proceso.
¿Puede la inteligencia artificial decidir si se concede un préstamo?
Esta fue una de las preguntas que surgieron durante la conversación.
Los participantes consideraron que la automatización seguirá avanzando, especialmente en procesos estandarizados. Sin embargo, también señalaron que las decisiones de mayor complejidad continuarán necesitando mecanismos adecuados de supervisión y control.
No se trata únicamente de decidir más rápido.
También importa comprender cómo se toman las decisiones, gestionar los riesgos y garantizar que la tecnología se utilice de forma responsable.
Carla Guerrero añadió otra aplicación de la IA: ayudar a las entidades a identificar mejor las necesidades de cada persona y encontrar el momento adecuado para ofrecerle una solución financiera.
El mensaje que dejó el debate fue claro: la inteligencia artificial puede mejorar la eficiencia del crédito al consumo, pero su valor depende de cómo se utiliza y de la confianza que genera.
Open banking y open finance: por qué los datos son tan importantes
Otro de los temas centrales del encuentro fue el papel de la información financiera.
Para entender su importancia, conviene distinguir dos conceptos que están cada vez más presentes en la conversación sobre innovación.
El open banking permite, bajo las condiciones y autorizaciones correspondientes, compartir determinada información bancaria con proveedores autorizados para ofrecer servicios financieros.
El open finance plantea una evolución de ese modelo hacia un ecosistema más amplio de información financiera, que puede abarcar otros productos y servicios además de las cuentas bancarias.
Esta ampliación podría facilitar una visión más completa de la situación financiera de los consumidores, aunque su desarrollo también plantea retos tecnológicos, regulatorios y de protección de datos.
La Comisión Europea ha presentado una propuesta para establecer un marco de acceso a datos financieros, conocido como FIDA, con el objetivo de impulsar un intercambio responsable de información en más ámbitos del sector.
Más información, pero también más confianza
Durante el panel, Benoit Ossedat destacó que los datos y la conectividad son elementos fundamentales de los servicios financieros digitales.
Disponer de información relevante puede ayudar a las entidades a comprender mejor determinados perfiles y mejorar sus procesos de evaluación.
César de Andrés Cimas señaló que una utilización más completa de los datos puede contribuir a valorar operaciones que antes podían rechazarse por falta de información suficiente.
Sin embargo, Eneko Fonseca introdujo un elemento esencial: antes de compartir información financiera, una persona necesita confiar en cómo se utilizará.
Para el CEO de Fintonic, esa confianza se construye con transparencia, respeto a la privacidad y un uso de los datos ajustado a la normativa.
El consumidor debe comprender qué información comparte, con qué finalidad y qué valor obtiene a cambio.
Fonseca también destacó la aportación del open banking al desarrollo de servicios financieros más personalizados y el potencial del open finance para ampliar esa visión en el futuro.
Este enfoque también forma parte de la evolución tecnológica de Fintonic, como explicamos en nuestro artículo Open Finance: del scoring al análisis competitivo multisectorial.
Pero contar con más información no significa automáticamente ofrecer una mejor experiencia.
De Andrés Cimas recordó que el nivel de detalle necesario depende del tipo de operación. Un proceso adecuado para una financiación importante puede resultar excesivamente complejo para una compra de menor importe.
La tecnología debe encontrar el equilibrio entre obtener información útil y ofrecer una experiencia sencilla para el usuario.
La nueva Directiva de Crédito al Consumo y sus retos para España
La evolución regulatoria también ocupó una parte importante de la conversación.
La Directiva (UE) 2023/2225, relativa a los contratos de crédito al consumo, establece un marco europeo actualizado que busca reforzar la protección de los consumidores y adaptar las reglas a nuevas modalidades de financiación.
El texto europeo fijó el 20 de noviembre de 2026 como fecha para la aplicación de las medidas nacionales de transposición.
En España, el Gobierno había presentado en enero de 2026 un anteproyecto de ley para actualizar la regulación del crédito al consumo.
Es importante distinguir ambos procesos: la aprobación de una directiva europea no equivale por sí sola a la entrada en vigor de todas las medidas de un proyecto de ley español.
Entre las cuestiones que se debatieron durante el congreso destacaron la evaluación de la solvencia, el consentimiento en determinadas modalidades de crédito y los límites a los costes de financiación contemplados en el proceso regulatorio.
¿Cómo puede afectar este cambio a las entidades financieras?
Los ponentes coincidieron en que el impacto de la nueva regulación no será idéntico para todos los participantes del mercado.
César de Andrés Cimas consideró que las entidades bancarias, habituadas a determinados requisitos de evaluación y supervisión, afrontarán principalmente un proceso de adaptación.
También defendió la importancia de avanzar hacia reglas comunes para los distintos actores que ofrecen financiación.
Carla Guerrero puso el foco en las diferencias entre entidades. Para los operadores especializados en microcréditos, algunos cambios pueden representar un esfuerzo mayor, aunque también pueden abrir oportunidades para desarrollar modelos más eficientes.
Benoit Ossedat planteó una de las grandes incógnitas del debate: cómo evolucionará el crédito ultrarrápido ante unas exigencias regulatorias más estrictas.
La cuestión no se limita a cómo se adaptarán los productos. También afecta a los consumidores que actualmente recurren a ellos y a las alternativas que puedan encontrar en el futuro.
En Fintonic ya hemos analizado algunos de estos desafíos en nuestro artículo Crédito al consumo: precio, transparencia y acceso al crédito.
En conjunto, la conversación apuntó hacia un mercado en el que la innovación deberá convivir con una mayor transparencia, criterios responsables de concesión y una protección adecuada del consumidor.
¿Cómo imaginan los expertos el crédito al consumo en 2028?
El panel concluyó con una mirada al futuro.
Los participantes compartieron sus expectativas sobre cómo podría evolucionar el crédito al consumo durante los próximos años.
Benoit Ossedat destacó la importancia de construir modelos sostenibles, apoyados en datos de calidad, una buena gobernanza y una ciberseguridad sólida. También recordó que el desarrollo tecnológico debe tener en cuenta sus implicaciones éticas y medioambientales.
Carla Guerrero anticipó un consumidor todavía más informado y unas entidades que tendrán que combinar la personalización con una relación responsable con sus clientes.
César de Andrés Cimas puso el foco en la colaboración. En su visión, las alianzas entre diferentes actores serán importantes para aprovechar la tecnología y responder a las nuevas necesidades del mercado.
Por su parte, Eneko Fonseca señaló una evolución hacia procesos de financiación más digitales, rápidos y sencillos, aunque reconoció la dificultad de anticipar con precisión los cambios del sector.
Para Fintonic, esta visión conecta con el trabajo que venimos desarrollando en tecnología, análisis de información financiera e innovación aplicada al crédito.
Herramientas como FinScore forman parte de nuestro compromiso por ayudar a las personas a conocer mejor su perfil financiero y tomar decisiones con más información.
Las previsiones compartidas durante el congreso no constituyen certezas sobre cómo será el mercado en 2028, pero sí muestran las prioridades que los profesionales consideran relevantes para su evolución.
Innovar para construir un crédito más cercano y responsable
Credit & Finance Innovation 2026 dejó una reflexión compartida: el futuro de la financiación no dependerá únicamente de desarrollar tecnologías más avanzadas.
También será necesario utilizarlas para ofrecer experiencias más claras, proteger la confianza de los consumidores y mejorar la manera en que las entidades comprenden sus necesidades.
Desde Fintonic, creemos que la innovación tiene sentido cuando ayuda a las personas a entender mejor sus finanzas y conocer sus posibilidades.
Participar en conversaciones como esta nos permite compartir nuestra visión, aprender de otros profesionales y seguir contribuyendo a la evolución del sector.
Porque el futuro del crédito al consumo no consiste solo en facilitar el acceso a la financiación, sino en ayudar a que cada persona pueda tomar decisiones con más información, confianza y autonomía.
Preguntas frecuentes sobre Credit & Finance Innovation 2026
¿Qué se debatió en Credit & Finance Innovation 2026?
En el panel dedicado al futuro del crédito al consumo se abordaron los cambios en los hábitos de los consumidores, las aplicaciones de la inteligencia artificial, el uso de datos financieros, el open finance y la adaptación a la nueva regulación europea.
¿Qué papel tuvo Fintonic en el congreso?
Eneko Fonseca, CEO de Fintonic, participó en el debate sobre el futuro del crédito al consumo. Compartió su visión sobre la importancia de la confianza, el conocimiento del perfil financiero y la innovación responsable para mejorar la experiencia de los consumidores.
¿La inteligencia artificial sustituirá la evaluación humana de los préstamos?
Los participantes consideraron que la automatización seguirá avanzando en determinados procesos, pero las decisiones más complejas continuarán necesitando supervisión y mecanismos de control. Se trata de una valoración expresada durante el encuentro, no de una predicción definitiva.
¿Qué relación tiene FinScore con el futuro del crédito?
FinScore es una herramienta de Fintonic que permite conocer y seguir la evolución de la puntuación financiera personal. Ayuda al usuario a comprender mejor su perfil, aunque no garantiza que una entidad apruebe un préstamo ni que ofrezca condiciones determinadas.